2019中国医疗器械产业发展五大特点 下游趋势深度解析
2019年,中国医疗器械产业在政策、市场与技术的多重驱动下,呈现出鲜明的阶段性特征。从下游应用与需求趋势回望,产业发展显现出五大特点,不仅勾勒出当年的行业图景,也为后续演进埋下伏笔。
一、政策红利持续释放,审评审批提速激发创新活力
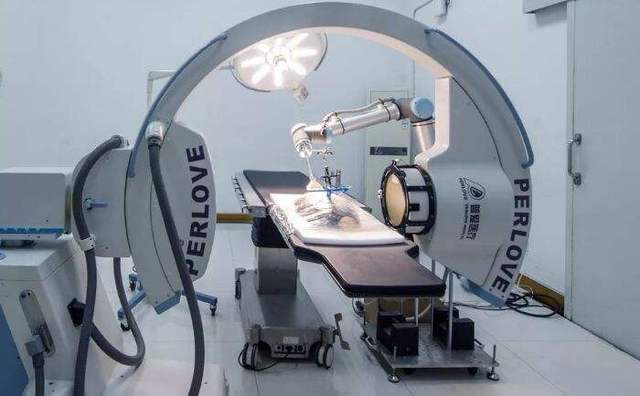
2019年,医疗器械注册人制度试点范围扩大至21个省区市,上市许可持有人制度全面推开,极大调动了研发机构与生产企业的积极性。创新医疗器械特别审批通道成效显著,全年共批准创新医疗器械19个,累计批准超70个,涵盖手术机器人、可降解支架、AI辅助诊断软件等前沿领域。优先审批通道亦加速了临床急需产品的上市。政策从“严进严管”向“宽进严管”转变,下游医疗机构得以更快接触到全球领先技术,患者可及性提升。
二、带量采购从药品扩展至耗材,价格体系重构加速
2019年5月,中央深改委会议审议通过《关于治理高值医用耗材的改革方案》,标志着高值耗材带量采购拉开序幕。安徽、江苏率先试点骨科植入类、心血管介入类耗材带量采购,平均降幅达50%-80%。这一趋势直接压缩了流通环节的虚高价格,倒逼企业从“渠道驱动”转向“成本与创新驱动”。下游医院采购模式随之变革,医保控费压力下,临床使用更趋规范化与性价比导向。
三、国产替代进程提速,中高端市场渗透率显著提升
受中美贸易摩擦及国内政策支持双重影响,2019年国产医疗器械在中高端领域的进口替代明显加快。监护仪、生化分析仪、彩超等常规设备国产化率已超60%,骨科植入物、血管支架等国产占有率稳步上升。下游三级医院采购中,国产设备占比从2018年的约25%提升至2019年的30%以上,尤其在县级医院市场,国产性价比优势凸显。联影、迈瑞、微创等头部企业营收增速普遍超20%,创新产品逐步进入三甲医院核心科室。
四、“互联网+医疗健康”深化,家用与便携设备需求爆发
2019年,5G商用元年叠加“互联网+医疗健康”政策落地,远程医疗、慢病管理、居家监测等场景加速普及。可穿戴设备、家用呼吸机、血糖仪、电子血压计等消费级医疗器械销量增长迅猛,线上渠道占比提升至35%左右。国家药监局发布《医疗器械网络销售监督管理办法》,规范线上销售行为。下游消费者对健康的自主管理意识增强,“预防为主”理念推动家用医疗器械从可选消费向刚需过渡。
五、分级诊疗与基层市场扩容,中低端设备放量增长
随着分级诊疗政策深入推进,县域医共体建设提速,基层医疗机构设备配置需求集中释放。2019年,中央财政安排专项资金支持贫困地区基层医疗设备购置,DR、彩超、全自动生化分析仪等成为采购热点。国产品牌凭借价格与服务优势占据基层市场主导地位。下游基层诊疗量占比提升至55%以上,带动普放、检验等基础医疗器械销售增速超15%,而三级医院则更聚焦高端与创新产品。市场分层特征愈发明显。
趋势展望
2019年的五大特点表明,中国医疗器械产业正从“规模扩张”转向“价值重构”:政策端鼓励创新与控费并行,供给端国产替代加速向中高端突破,需求端基层与家用市场双轮驱动。具备核心技术创新能力、成本控制优势及渠道下沉能力的企业,将在下游变革中占据先机。
如若转载,请注明出处:http://www.hyyf86.com/product/43.html
更新时间:2026-10-30 04:10:11