2020年中国医疗器械行业发展前景及投资机会研究报告 政策红利与创新驱动下的蓝海机遇
2020年,伴随《2020年中国医疗器械行业发展前景及投资机会研究报告》的发布,中国医疗器械行业再次成为资本市场与产业界关注的焦点。该报告系统梳理了行业现状、政策环境、技术趋势与投资热点,为理解这一万亿级市场提供了关键参考。
一、行业规模持续扩张,国产替代加速推进
截至2020年,中国已成为全球第二大医疗器械市场,市场规模突破7000亿元,近五年复合增长率保持在15%以上,远超全球平均增速。报告指出,在分级诊疗、基层医疗补短板以及公共卫生体系建设等多重因素驱动下,影像设备、体外诊断(IVD)、心血管介入、骨科耗材等细分领域需求旺盛。与此国产医疗器械在中低端市场已占据主导,高端市场正逐步突破外资垄断,国产替代进程明显加快。
二、政策红利密集释放,审评审批与创新激励并举
2020年是医疗器械监管改革深化之年。报告强调,药品监管科学行动计划、医疗器械注册人制度(MAH)全面推广、创新医疗器械特别审批通道持续畅通,显著缩短了产品上市周期。医保控费、带量采购政策从药品向高值耗材延伸,倒逼企业降本增效、向创新研发转型。政策环境总体呈现“既要安全有效,又要鼓励创新,同时兼顾可及性”的平衡导向,行业集中度有望进一步提升。
三、投资机会聚焦三大主线:创新、整合与全球化
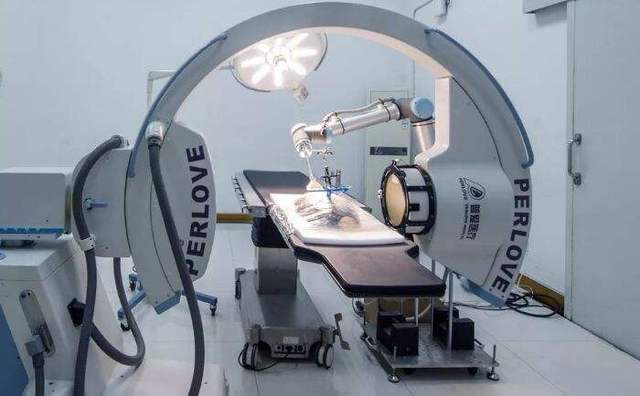
报告研判,未来五年医疗器械领域的投资机会将围绕三大主线展开:一是创新驱动,包括人工智能辅助诊断、手术机器人、可穿戴监测设备、分子诊断与POCT等前沿赛道,具备核心技术壁垒的企业将获得估值溢价;二是行业整合,在带量采购和合规趋严背景下,中小型生产企业面临出清,龙头企业通过并购扩大产品矩阵与渠道覆盖,形成规模效应;三是全球化布局,中国企业在IVD试剂、监护仪、医用耗材等领域已具备国际竞争力,海外市场拓展与注册认证将成为新的增长引擎。
四、挑战不容忽视,研发与合规能力成关键
报告同时提示了行业风险:高端原材料与核心零部件进口依赖度较高,供应链安全有待加强;企业研发投入占比仍需提升,同质化竞争现象突出;注册审评、临床试验与质量管理体系合规要求日益严格,中小企业的合规成本上升。因此,投资机构应重点关注具有持续研发能力、完善质量体系与清晰国际化战略的企业。
2020年是医疗器械行业由高速增长向高质量发展过渡的关键年份。在政策、技术与资本的多重共振下,创新医疗器械与平台型龙头企业将迎来历史性发展机遇。该报告的发布,不仅为投资者提供了决策参考,也为行业参与者指明了转型升级的方向。
如若转载,请注明出处:http://www.hyyf86.com/product/49.html
更新时间:2026-10-30 11:56:38